About
不動産M&Aとは
「不動産売買」と「不動産M&A」は何が違う?
不動産(マンション・ビル・土地等)をそのまま売買するのではなく、不動産を所有する「会社(株式)」を譲渡するのが不動産M&A。
課税される回数や税金の仕組みにより、手取り額に差が生まれます。
不動産売却から配当による資金還元
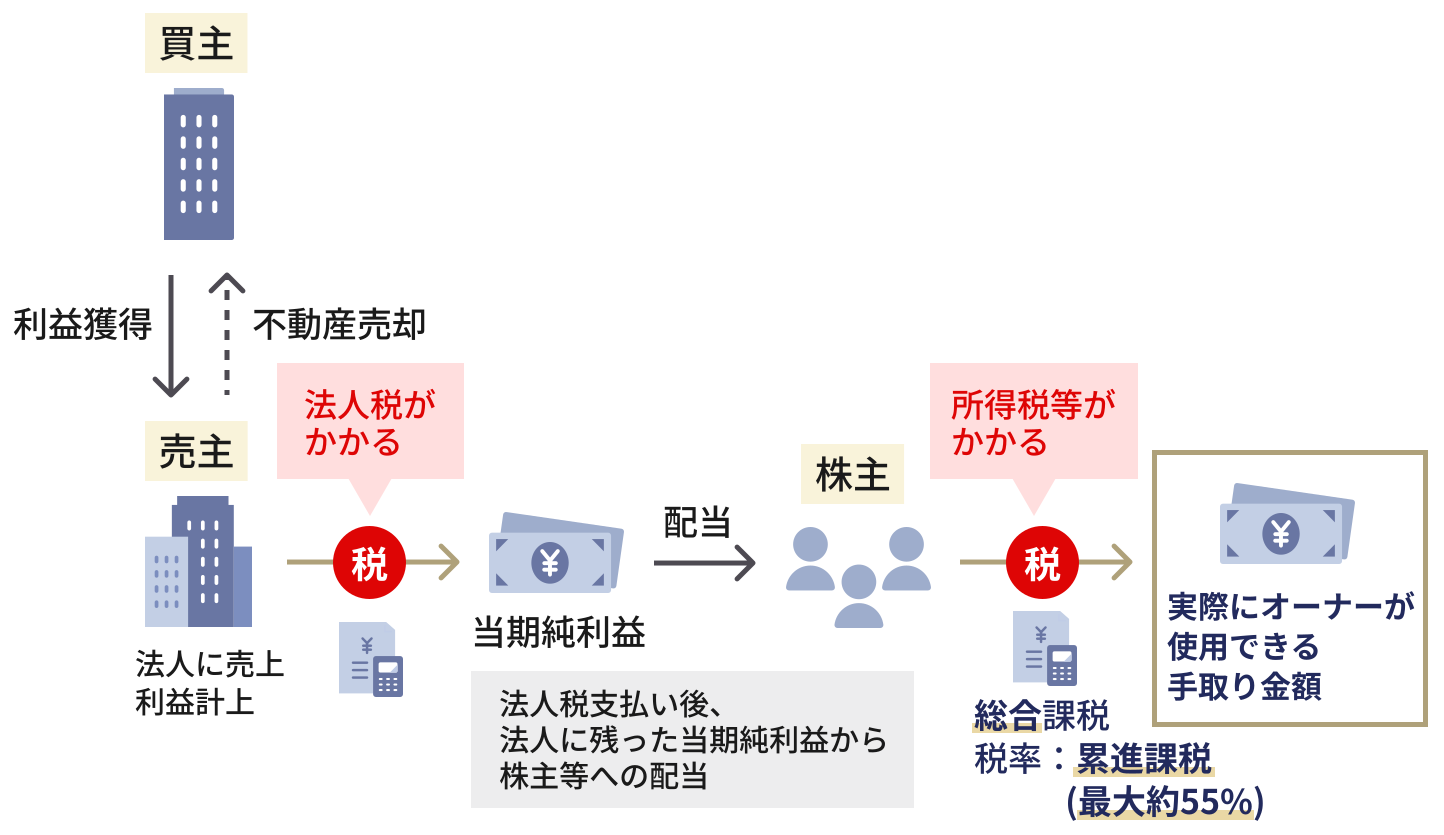

2回課税される
(法人税+配当への所得税)
不動産M&A(株式譲渡)
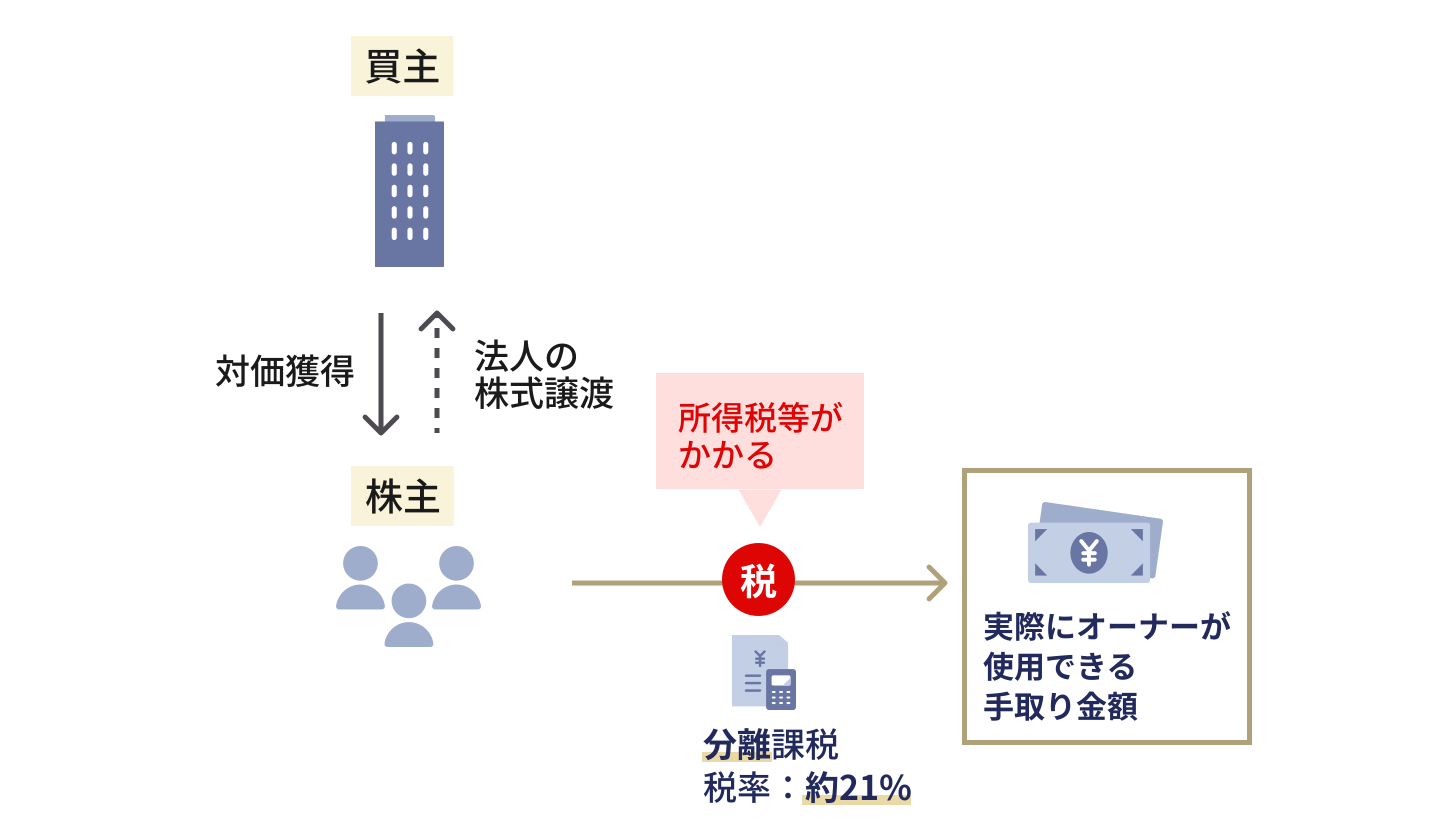
課税は1回のみ
(株式譲渡益への分離課税)
同条件なら、手取り額は
約1.7倍になる可能性があります
※前提条件:法人税率約30%・所得税分離課税約21%・所得税総合課税約55% と仮定した概念モデル。実際の税負担は個別の資産・借入状況等により異なります。
「手取りが増える」以外にも、
以下のような理由から不動産M&Aを選ばれるケースがあります。
買い手候補の幅が広がる
不動産業界に限らず様々な業種の企業が買い手となり得るため、通常の不動産売買より選択肢(買い手候補)が広がる傾向があります。
評価額が高くなる可能性がある
不動産業以外の企業が買い手の場合、その企業独自の事業シナジー等を理由に、不動産単体の相場より評価額が高くなる傾向があります。
実働のない会社の清算
会社を清算するにもコストと手間がかかりますが、対価を得ることができるうえに会社の清算の手間がなくなります。
相続時のトラブル防止
不動産を相続財産とする場合、公平に相続・配分することが難しいケースが多く、売却により現金化することで公平な相続・分配が実現できます。
手取り比較参考ケース
前提条件
- 想定不動産価格4億円
- 年間賃料収入2,800万円
- 利回り7%
- 不動産簿価3億円
- 負債2.5億円
- 純資産5,000万円
不動産売却から配当による資金還元
| 不動産売却価格 |
4億円 |
| 売却益 |
1億円 |
| 法人税等(約30%) |
▲3,000万円 |
| 配当金額 |
1億2,000万円 |
| 所得税等(総合課税約55%) |
▲6,600万円 |
| 手取り金額 |
5,400万円 |
不動産M&A(株式譲渡)
| 株式譲渡対価 |
1億2,000万円 |
| 所得税等(分離課税約21%) |
▲2,500万円 |
| - |
- |
| - |
- |
| - |
- |
| 手取り金額 |
9,500万円 |
手取り金額の差額:
4,100万円(約1.76倍)
※本試算は説明用の一例(固定ケース・ダミー数値)です。株主構成・不動産簿価・借入状況等により結果は個別に異なります。
自社の手取り額がいくらになるか、チェックしませんか?